
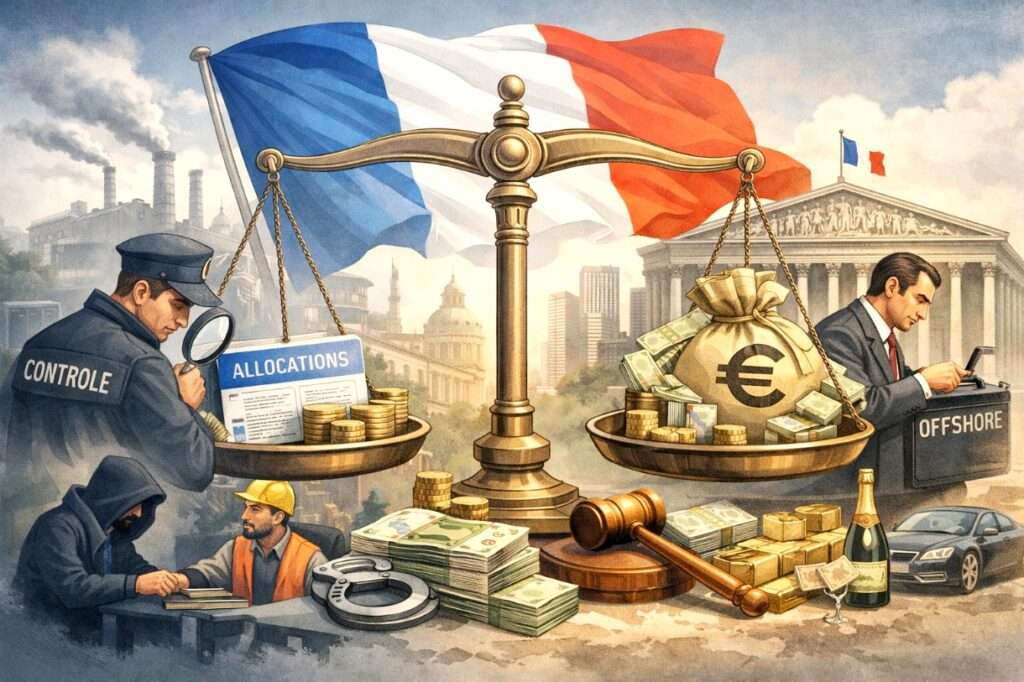
Die Assemblée nationale hat am 7. April 2026 in erster Lesung ein Gesetz zur Bekämpfung von Sozial- und Steuerbetrug mit deutlicher Mehrheit verabschiedet. 363 Abgeordnete stimmten dafür, 194 dagegen, bei 9 Enthaltungen. Das Ergebnis wirkt auf den ersten Blick wie ein klarer politischer Konsens. Doch hinter dieser breiten Zustimmung verbirgt sich eine tiefgreifende ideologische Auseinandersetzung über die Prioritäten staatlichen Handelns – und über die Frage, gegen wen sich staatliche Härte in der Praxis richtet.
Ein Konsens mit politischer Spannkraft
Dass ein derart weitreichendes Gesetzesvorhaben eine so große Mehrheit findet, ist im fragmentierten politischen System Frankreichs keineswegs selbstverständlich. Die Zustimmung reicht vom Regierungslager über konservative Kräfte bis hin zur extremen Rechten. In einem politisch polarisierten Umfeld signalisiert dies eine seltene Übereinstimmung: Die Bekämpfung von Betrug gegenüber dem Staat gilt als legitimes, ja notwendiges Ziel.
Dieser Konsens speist sich aus mehreren Quellen. Zum einen hat die Regierung seit Jahren steigende Betrugssummen hervorgehoben. Während im Jahr 2020 noch rund 9 Milliarden Euro an Betrug identifiziert wurden, lag der Betrag 2024 bereits bei etwa 20 Milliarden Euro. Zum anderen steht Frankreich unter wachsendem fiskalischem Druck. Angesichts hoher Staatsverschuldung und struktureller Defizite gewinnt jeder Ansatz zur Einnahmensteigerung politisches Gewicht.
Das Gesetz wird daher nicht nur als Instrument der Gerechtigkeit präsentiert, sondern auch als fiskalpolitisches Werkzeug – mit der Aussicht, kurzfristig rund 1,5 Milliarden Euro zusätzlich einzutreiben.
Drei Säulen der neuen Strategie
Inhaltlich basiert das Gesetz auf drei zentralen Pfeilern, die den staatlichen Zugriff auf Betrug systematisch ausweiten sollen.
Erstens wird der Datenaustausch zwischen Behörden deutlich intensiviert. Steuerverwaltung, Zoll, Sozialkassen und weitere öffentliche Stellen sollen künftig enger zusammenarbeiten und Informationen leichter teilen können. Ziel ist es, bislang bestehende „Silos“ aufzubrechen und Betrugsmuster schneller zu erkennen.
Zweitens wird der Zugang zu sensiblen Daten ausgeweitet. Institutionen wie die Krankenversicherung oder Rentenkassen erhalten erweiterte Einsichtsmöglichkeiten in steuerliche und vermögensbezogene Informationen. Dies soll die Effizienz von Kontrollen erhöhen, wirft jedoch zugleich Fragen des Datenschutzes auf.
Drittens verschärft das Gesetz die Sanktionen. Dies betrifft sowohl klassischen Sozialleistungsbetrug als auch Steuerdelikte, Schwarzarbeit und neue Formen wirtschaftlicher Umgehung – etwa im Bereich der Plattformökonomie oder bei Fahrdiensten.
Konkrete Maßnahmen und neue Eingriffstiefen
Die politische Brisanz des Gesetzes erklärt sich nicht zuletzt aus seinen konkreten Instrumenten. So sollen etwa im Gesundheitswesen Transportleistungen künftig systematisch über Geolokalisierung und digitale Abrechnungssysteme überwacht werden. In Branchen wie Optik, Hörgeräteakustik oder Zahnmedizin werden Datenflüsse zwischen Versicherern verstärkt, um Abrechnungsbetrug einzudämmen.
Besonders umstritten ist die Möglichkeit für Kontrollbehörden, unter bestimmten Umständen mit falscher Identität zu operieren – etwa bei der Überprüfung von Weiterbildungsangeboten. Diese Methode, die bislang vor allem aus der Strafverfolgung bekannt ist, markiert eine neue Qualität administrativer Kontrolle.
Auch im Bereich der Arbeitslosenversicherung setzt das Gesetz an. Leistungen sollen künftig nur noch auf Konten innerhalb des SEPA-Raums ausgezahlt werden, um Missbrauch durch fingierte Wohnsitze oder Auslandstätigkeiten zu verhindern. Gleichzeitig wird die Rückforderung unrechtmäßig bezogener Leistungen erleichtert, insbesondere wenn diese mit illegalen Einkünften zusammenhängen.
Die politische Konfliktlinie: Sozialbetrug versus Steuerbetrug
Die eigentliche politische Sprengkraft entfaltet das Gesetz jedoch im Diskurs über seine Gewichtung. Vertreter der politischen Linken kritisieren seit Beginn der Debatte eine strukturelle Schieflage: Während Sozialbetrug stark sichtbar und sanktioniert werde, bleibe Steuerbetrug – der in absoluten Zahlen oft als gravierender gilt – vergleichsweise im Hintergrund.
Diese Kritik verweist auf eine bekannte Dynamik in der öffentlichen Wahrnehmung. Sozialbetrug ist meist leicht verständlich, emotional aufgeladen und medial gut darstellbar. Steuerbetrug hingegen bewegt sich häufig in komplexen, technisch anspruchsvollen Konstruktionen – etwa über internationale Verschachtelungen oder legale Grauzonen. Er ist schwerer zu vermitteln und daher politisch weniger mobilisierend.
Die Folge ist ein asymmetrisches Narrativ: Der Staat erscheint hart gegenüber individuellen Leistungsempfängern, während große fiskalische Umgehungsstrategien weniger sichtbar bleiben.
Die Gegenargumentation der Regierung
Die Regierung weist diese Kritik entschieden zurück. Sie betont, dass Sozialbetrug keineswegs auf individuelle Leistungsempfänger beschränkt sei. Ein erheblicher Teil betreffe vielmehr Unternehmen – insbesondere im Kontext von Schwarzarbeit und nicht abgeführten Sozialabgaben.
In diesem Zusammenhang führt das Gesetz neue Instrumente ein, etwa die sogenannte „flagrance sociale“. Diese erlaubt es, bei Verdacht auf illegale Beschäftigung Vermögenswerte von Unternehmen vorläufig zu sichern. Zudem werden Auftraggeber stärker in die Pflicht genommen, die Einhaltung sozialrechtlicher Vorschriften bei Subunternehmen zu überprüfen.
Auch im steuerlichen Bereich enthält das Gesetz Verschärfungen. So werden Strafen für die Bereitstellung von Instrumenten zur Steuerhinterziehung deutlich erhöht. Nicht deklarierte Vermögensstrukturen wie Trusts geraten stärker in den Fokus. Darüber hinaus werden Anti-Geldwäsche-Vorschriften verschärft, insbesondere im Luxussegment bei hohen Bartransaktionen.
Diese Maßnahmen zeigen, dass das Gesetz durchaus auch komplexere Formen wirtschaftlicher Kriminalität adressiert. Politisch bleiben sie jedoch weniger prominent als die Maßnahmen im Sozialbereich.
Ein Gesetz im Spannungsfeld von Moral und Fiskalpolitik
Das Gesetz erfüllt mehrere politische Funktionen zugleich. Es bedient ein moralisches Bedürfnis nach Fairness – die Vorstellung, dass staatliche Leistungen und Regeln nicht missbraucht werden dürfen. Gleichzeitig fungiert es als Instrument zur Haushaltskonsolidierung, das kurzfristige Einnahmen verspricht.
Gerade diese doppelte Funktion macht das Vorhaben politisch attraktiv, aber auch angreifbar. Denn sie verstärkt den Eindruck, dass fiskalische Effizienz über soziale Differenzierung gestellt wird.
Hinzu kommt eine strukturelle Herausforderung: Die Wirksamkeit solcher Gesetze hängt weniger von ihrer formalen Strenge ab als von ihrer praktischen Umsetzung. Frankreich verfügt bereits über ein dichtes Regelwerk zur Betrugsbekämpfung. Entscheidend sind vielmehr personelle Ressourcen, administrative Koordination und die tatsächliche Fähigkeit zur Durchsetzung.
Die politische Debatte dürfte daher auch nach der Verabschiedung anhalten. Nicht das Gesetz allein wird darüber entscheiden, ob die angestrebten Effekte eintreten, sondern seine Anwendung im Alltag der Verwaltung. Und damit bleibt auch die zentrale Frage bestehen: Welche Formen von Betrug werden prioritär verfolgt – und welche geraten, trotz gesetzlicher Verschärfungen, weiterhin in den Hintergrund?
Autor: P. Tiko