
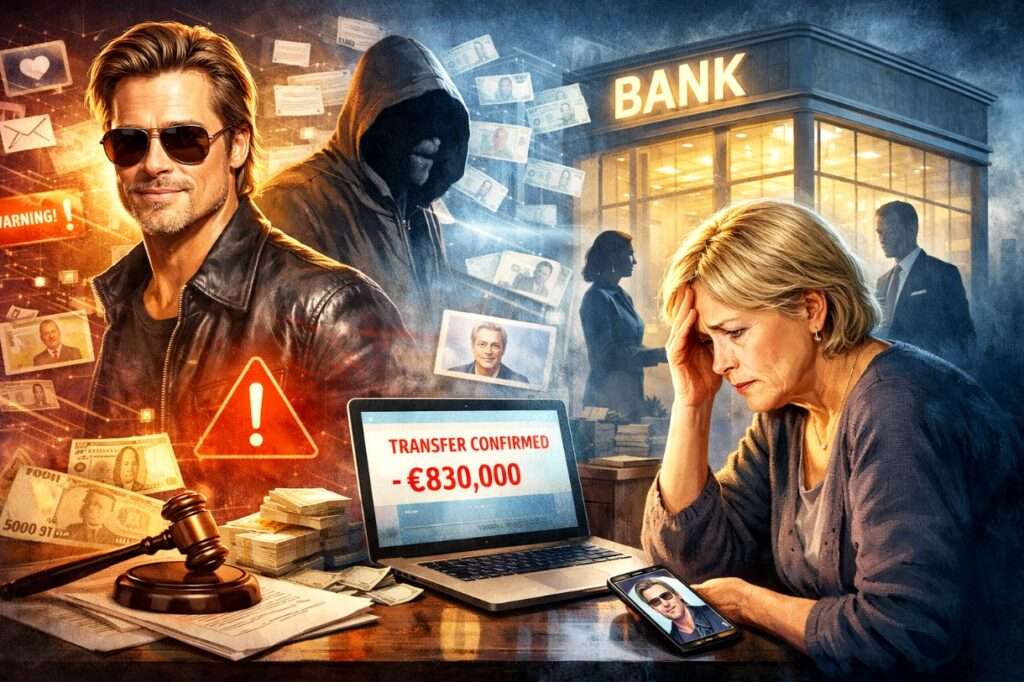
Ein Hollywoodstar, eine große Liebe, fast eine Million Euro – und am Ende ein böses Erwachen.
Der Fall der sogenannten „faux Brad Pitt“-Affäre beschäftigt inzwischen nicht nur Boulevardmedien, sondern auch Juristen und Banker. Eine Französin, in den Akten als Anne D. geführt, überwies über Monate hinweg rund 830.000 Euro an Betrüger, die sich mithilfe künstlicher Intelligenz und ausgefeilter Dramaturgie als niemand Geringeren als Brad Pitt ausgaben. Nun zieht die Geschädigte vor Gericht – nicht gegen die Täter, die im digitalen Nebel verschwunden sind, sondern gegen ihre Banken.
Der Vorwurf wiegt schwer: Verletzung der Sorgfaltspflicht.
Die Geschichte liest sich wie ein Drehbuch, nur ohne Happy End. Über soziale Netzwerke nahmen die Betrüger Kontakt auf, schickten täuschend echte Fotos, Videos und Sprachnachrichten. Die emotionale Bindung wuchs, Zweifel zerstreuten sich. Aus anfänglichen Liebesbekundungen entwickelten sich Bitten um Hilfe – angebliche medizinische Notfälle, dringende Transplantationen, blockierte Konten. Die Überweisungen trugen Verwendungszwecke wie „Operation Mr William Bradley Pitt“ oder „Transplantation rein William Bradley Pitt Clinic Mayo Dr Hatem“. Spätestens hier, so argumentiert die Klägerin, hätte doch jemand stutzig werden müssen.
Und genau dort beginnt die juristische Gretchenfrage.
Banken unterliegen in Europa strengen Vorgaben zur Bekämpfung von Geldwäsche und Betrug. Transaktionen durchlaufen automatisierte Prüfsysteme, auffällige Muster lösen interne Warnmechanismen aus. Doch diese Pflicht zur Wachsamkeit stößt an eine Grenze: das Verbot der Einmischung in private Angelegenheiten. Solange ein Konto gedeckt ist und formal alles korrekt erscheint, darf ein Institut nicht nach Gutdünken Zahlungen blockieren. Die Freiheit des Kunden gilt als hohes Gut.
Ein fantasievoller Verwendungszweck allein genügt nach bisheriger Rechtsprechung nicht als Alarmsignal.
Die Banken verteidigen sich entsprechend. Die Überweisungen seien technisch ordnungsgemäß erfolgt, keine unautorisierten Abbuchungen, keine Kontoüberziehungen. Die Kundin habe die Transfers selbst veranlasst. Wer bewusst Geld überweist, trägt grundsätzlich Verantwortung für sein Handeln. So schlicht lautet die klassische Argumentation.
Doch ganz so einfach ist die Sache nicht.
Denn hier geht es nicht um eine einzelne Überweisung, sondern um eine Serie hoher Beträge über einen langen Zeitraum – stets mit ähnlichen, auffälligen Bezeichnungen. Juristen verweisen darauf, dass bei ungewöhnlichen Häufungen durchaus eine Prüfpflicht entstehen könne. Ein kurzer Anruf, eine Nachfrage – „Sind Sie sicher, dass alles seine Richtigkeit hat?“ – hätte womöglich genügt, um den Bann zu brechen. Man fragt sich unwillkürlich: Hätte da nicht irgendwer mal kurz klingeln müssen?
Die Dimension des Falls reicht über das Einzelschicksal hinaus. Digitale Liebesbetrügereien boomen, gestützt durch künstliche Intelligenz, die Gesichter, Stimmen und ganze Identitäten imitiert. Täter spielen mit Sehnsucht, Einsamkeit, Hoffnung. Technische Filtersysteme, die auf mathematische Anomalien trainiert sind, erfassen diese psychologischen Feinheiten kaum. Da nützt der beste Algorithmus nichts, wenn das Herz längst entschieden hat.
Gleichzeitig droht eine heikle Schieflage. Würden Banken jede ungewöhnliche Überweisung infrage stellen, entstünde schnell ein Klima des Generalverdachts. Der mündige Kunde sähe sich bevormundet. Zwischen Schutz und Selbstbestimmung verläuft eine schmale Linie.
Das Verfahren gegen die beteiligten Institute könnte daher Signalwirkung entfalten. Es berührt die Frage, wie weit finanzielle Dienstleister in einer Ära digitaler Täuschung Verantwortung tragen – und ob der bestehende Rechtsrahmen noch zeitgemäß erscheint. Vielleicht braucht es klarere Kriterien, wann eine Häufung ungewöhnlicher Transaktionen als objektiv verdächtig gilt.
Für Anne D. kommt diese Debatte zu spät.
Für andere womöglich nicht.
Andreas M. Brucker